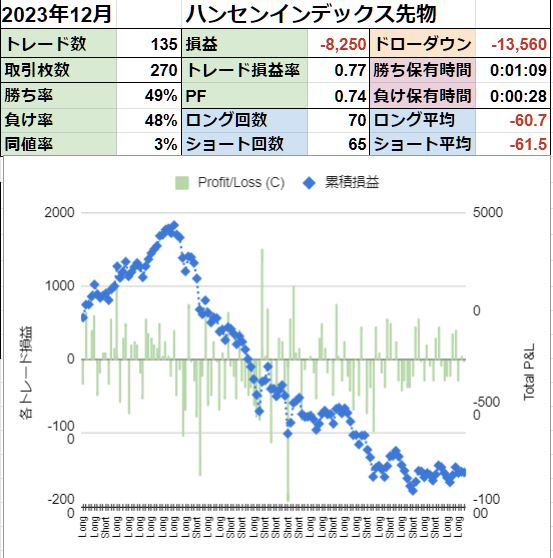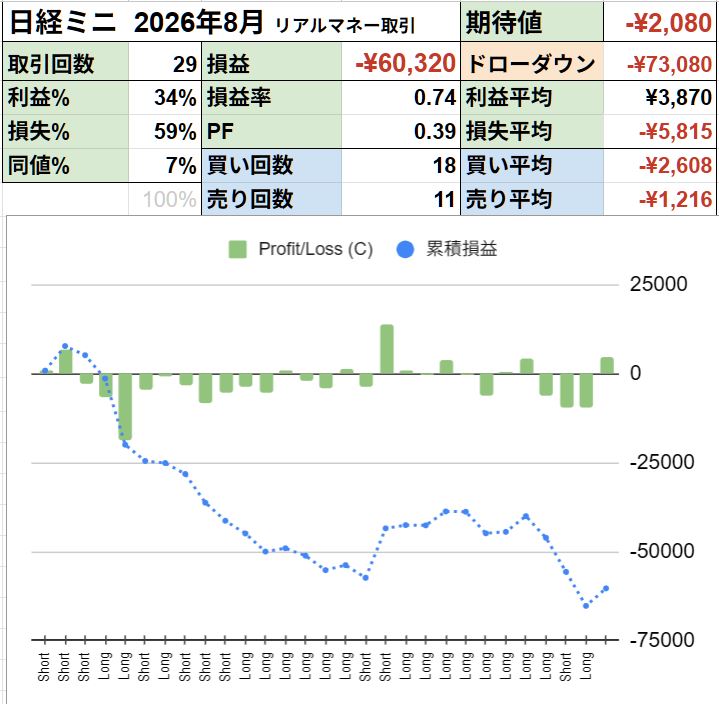
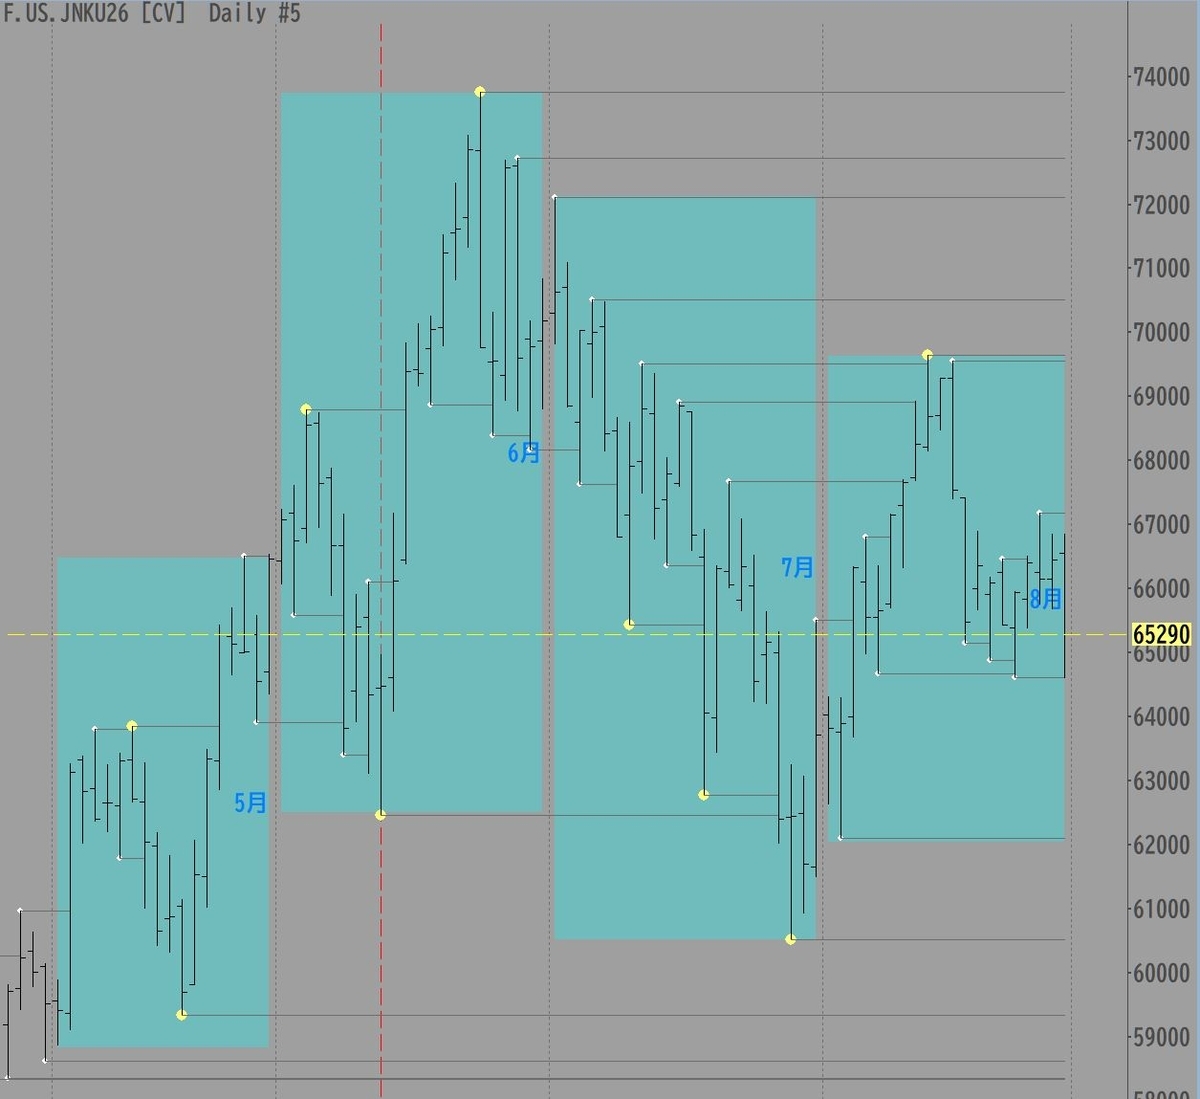
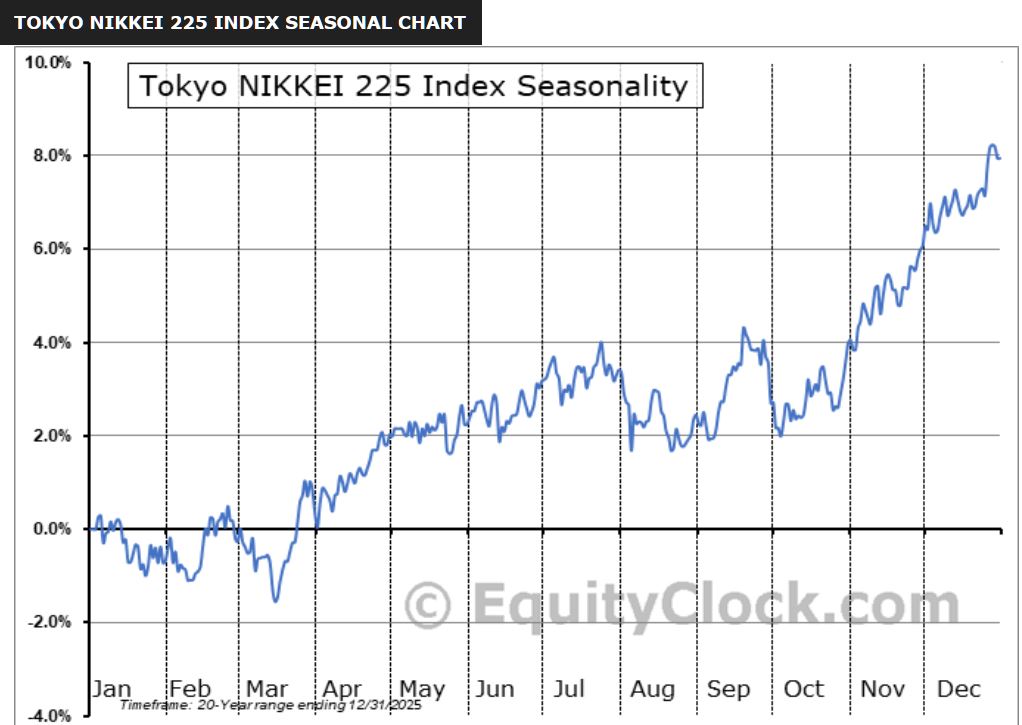
8月は日足でみてレンジ内で季節性的にもトレンドがでない月でした。トレンドが出ない日がほとんどでしたので負けです。
この月はリベンジトレード2回した。
8月は日足でみてレンジ内で季節性的にもトレンドがでない月でした。トレンドが出ない日がほとんどでしたので負けです。
この月はリベンジトレード2回した。
2年ぶりに日経平均先物の取引を再会しました。
損益はシミュレーションです。
3ヶ月連続でプラスで終えられたのでリアル取引に移行します。
脳のリソースを相場に集中させることが出来ると勝てますね。
以前は、仕事して、子育てして、さらに相場もやっていたので、脳のリソースが枯渇、または1/3しか利用できなかったのかもしれない。


このブログを始めたときは3ヶ月連続でシミュレーションでプラスならばリアルマネー取引に移行すると決めていました。実際には3ヶ月連続でプラスになることは5年以上取引して一度もありませんでした。
しかし、取引を再開してからは3ヶ月連続でプラスです。
何が違うのでしょうか?
おそらく、今は「相場しかやっていない」からだと思います。
脳のリソースを午前中の90分~120分にすべて集中させることで判断が劣化していないのだと思います。
2021年の記事ではすでに、一日の一度目の取引は期待値プラスの統計結果ということが明らかでした。これは最初の取引のために判断がトレード損益に影響を受けていないためだと思っています。リフレッシュした状態であれば期待値プラスの決断ができているという証拠でした。

裁量取引7年目です。
唯一1月のみが利益が出せる月ですが、この成績なので辞め時かなと思います。
体調が万全かつ一日一度の取引のみが、唯一私のだせる期待値プラスの行動なのですが、安定性が全くありません。
多くの取引を行って、確実にわかっているこがありますので列挙します。
先物市場で利ザヤを稼ぐという事業も、他のビジネスと同じく、参加者すべてが利益を得られるわけではありません。そこには競争があり、勝つものと負けるものに分かれます。
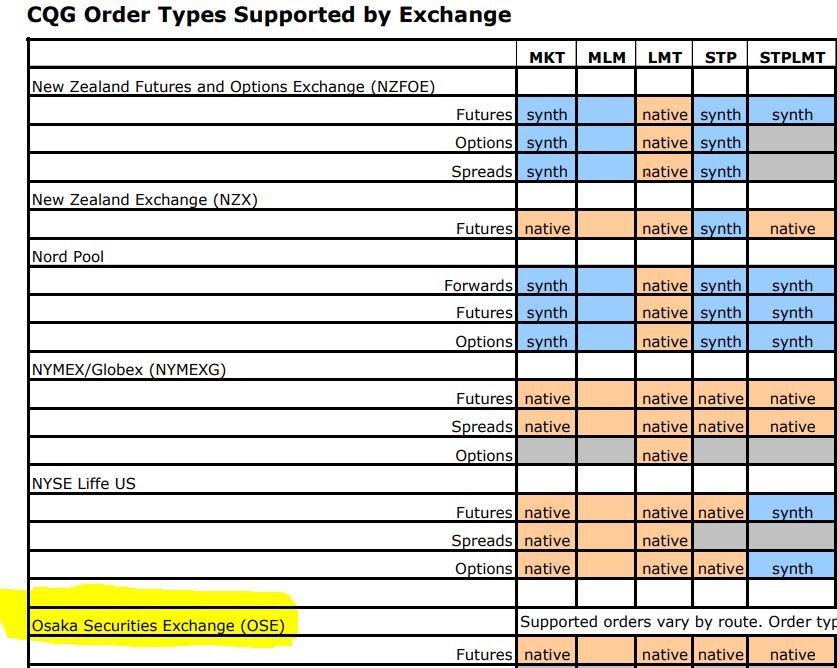
スキャルピングでは、注文タイプが取引所で待つ注文か、パソコンのソフトウェア上で待つ注文かによって、約定までの時間が大きく変わります。どのような注文タイプが取引所で対応しているか確認することは重要です。
ネイティブオーダータイプとは、取引所のサーバーで管理できる注文形式です。
OSE大阪取引所は長らく指値(Limit)のみでしたが、最近は様々なの注文形式にに対応しております。(成行:Market, 指値:Limit, 逆指し成行:Stop, 逆指し指値:StopLimit)
以下の画像はCQGでサポートする注文タイプが取引所ネイティブか否かのリストです。
Synth:PCのソフトウェアで処理したあとに取引所に発注されるので遅い。
Native:取引所内で注文を管理できるので注文処理が速い。
9時からの東京市場だと子供の保育園時間の関係上、嫁とバトルをする確率がたかくなり、感情に波があると取引もダメになりますので環境を変えるべくHKFEに挑戦します。
HKFEは香港の先物取引所でHSI,HHIの株価指数先物が10万枚以上の出来高があり短期トレード可能です。
HHI(HANG SENG CHINA ENTERPRISES INDEX FUTURES 日本でいうところのTOPIX)はバイカイ取引?が盛んにおこなわれていて、それが出来高にながれてくるので注文フローで判断する私には判断つきにくいです。
HSI(HANG SENG INDEX FUTURES 日本でいうところの日経)はボラが大きくスプレッドも開いていますがボラが大きいことはトレーダーには良いことです。
HKFEのネイティブオーダーは指値のみの対応でした。

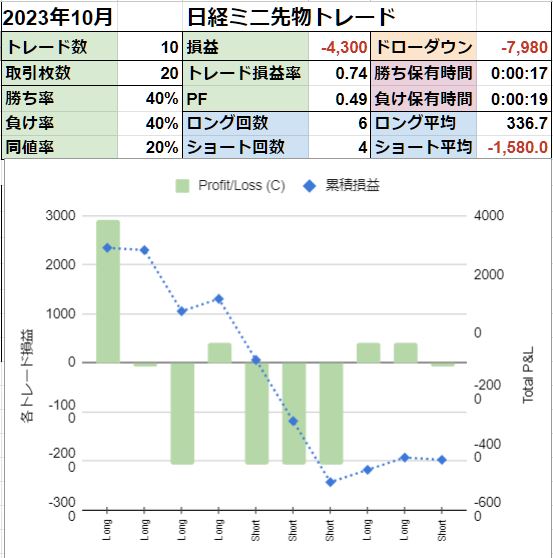
寝不足だと偏桃体決断となるので負けます。
自分自身のコンディションが損益を決定しています。
今日は睡眠時間を十分取れたので決断も速いし集中力も長く保てた。